


¿Alguna vez has ido a pedir un préstamo, o simplemente a contratar la luz, y de repente te han dicho que no, sin darte muchas explicaciones? pues es muy probable que el motivo esté en ASNEF o en el RAI y tú ni siquiera lo sepas, pero lo peor de todo es que la mayoría de la gente que pasa por esto se resigna, piensa que no hay nada que hacer y que tocará esperar años a que «se borre solo», pero no es así
La ley te da herramientas de verdad para salir de estos ficheros, y en muchos casos no hace falta ni pagar un euro de más ni contratar a nadie, así que si estás leyendo esto porque te ha pasado, o porque conoces a alguien en esta situación, quédate, porque te voy a contar paso a paso qué son exactamente estos registros.
Cuándo tu inclusión puede ser directamente ilegal, qué plazos marca la normativa para que tus datos desaparezcan por fin, y también los cambios legales que se han ido consolidando en los últimos meses y que, sinceramente, juegan a tu favor.
Reunifica tus deudas y sal de ASNEF
¿Qué es exactamente ASNEF y en qué se diferencia del RAI?
Vamos a lo básico, porque mucha gente mezcla los dos y no son lo mismo.
- ASNEF, que hoy en día gestiona Equifax, es el fichero de morosidad más consultado en España con diferencia, ahí es donde suelen aparecer los impagos de personas particulares: una factura de teléfono que se quedó sin pagar, una cuota de un préstamo que se retrasó, un recibo doméstico que se fue acumulando… ese tipo de cosas. Es, básicamente, el registro que casi cualquier banco o financiera va a mirar antes de darte cualquier tipo de crédito.
- El RAI, en cambio, funciona de forma bastante distinta, porque está pensado sobre todo para deudas entre empresas, de esas que vienen de pagarés, letras de cambio o efectos comerciales impagados. Así que, si eres un particular con una deuda personal, lo normal es que tu problema esté en ASNEF y no en el RAI, aunque muchas veces la gente da por hecho que están en los 2 a la vez sin comprobarlo, y hay más registros que conviene tener en el radar, porque salir de uno no significa salir de todos.
Está BADEXCUG, que funciona parecido a ASNEF pero lo lleva otra entidad distinta, y también está la CIRBE, que gestiona el Banco de España, aunque este último no es exactamente un fichero de morosos, sino más bien un registro de toda la deuda que tienes viva con entidades financieras, tengas impagos o no.
Así que, si sospechas que puedes estar en más de un sitio, lo mejor es comprobarlo uno por uno, porque cada fichero se gestiona de forma completamente independiente.

Aquí está lo que casi nadie te cuenta: no siempre es legal que te incluyan
Muchísima gente asume que, si debe dinero, automáticamente puede aparecer en ASNEF, y eso no es del todo cierto. La ley exige que se cumplan varios requisitos a la vez, y si falla uno solo, tu inclusión ya no es legal, aunque la deuda exista.
Para empezar, la deuda tiene que ser cierta, tiene que estar vencida y tiene que ser exigible, es decir que, si está en disputa, si ya la pagaste o si el importe está mal calculado, ahí ya tienes un problema de legalidad en tu inclusión.
Además, tiene que haber existido un aviso previo de pago, porque el acreedor está obligado a advertirte antes de mandar tus datos al fichero, algo que muchas veces no se cumple como debería.
También existe un importe mínimo por debajo del cual no te pueden incluir, y aquí viene un dato que muy pocas guías mencionan y que a me parece bastante relevante: la normativa actual prohíbe incluir en estos ficheros deudas inferiores a 50 euros, algo que antes ni siquiera existía como límite y, por último, tiene que respetarse el plazo máximo de conservación de los datos, que ahora mismo es de 5 años desde que la deuda venció, no 6 como todavía se lee por ahí en algunos sitios desactualizados.
Si alguno de estos puntos falla, tienes motivos de sobra para pedir tu baja inmediata, hayas pagado o no.
Reunifica tus deudas y sal de ASNEF
¿Y qué dice la ley exactamente? Vamos al fundamento legal
Todo esto se sostiene en la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, que en su artículo 20 regula específicamente estos sistemas de información crediticia, siempre en línea con el Reglamento General de Protección de Datos europeo.
Aquí está lo bueno, porque según el Boletín Oficial del Estado, esta norma no solo endureció los requisitos para incluirte, sino que además redujo el plazo máximo de permanencia de 6-8 años, y añadió esa protección para deudas pequeñas de las que te hablaba antes.
La ley también te reconoce algo que muy poca gente aprovecha, y es el derecho a consultar gratis, una vez cada 12 meses, si apareces en un fichero de morosos y por qué motivo exacto.
Además, la entidad tiene la obligación de contestarte en el plazo de 1 mes cuando pides la eliminación de tus datos, y transcurridos esos 5 años desde el vencimiento de la deuda, están obligados a borrarte, aunque técnicamente sigas debiendo el dinero.
Ahora bien, hay un matiz que quiero que tengas muy claro, porque si no puede llevarte a confusión: si ese plazo se cumple y sigues sin pagar, el acreedor puede, en determinados casos, volver a incluirte una vez borrados tus datos, y ahí el contador vuelve a empezar de cero, por eso esperar a que «caduque solo» no siempre es la mejor estrategia si la deuda sigue siendo exigible de verdad.
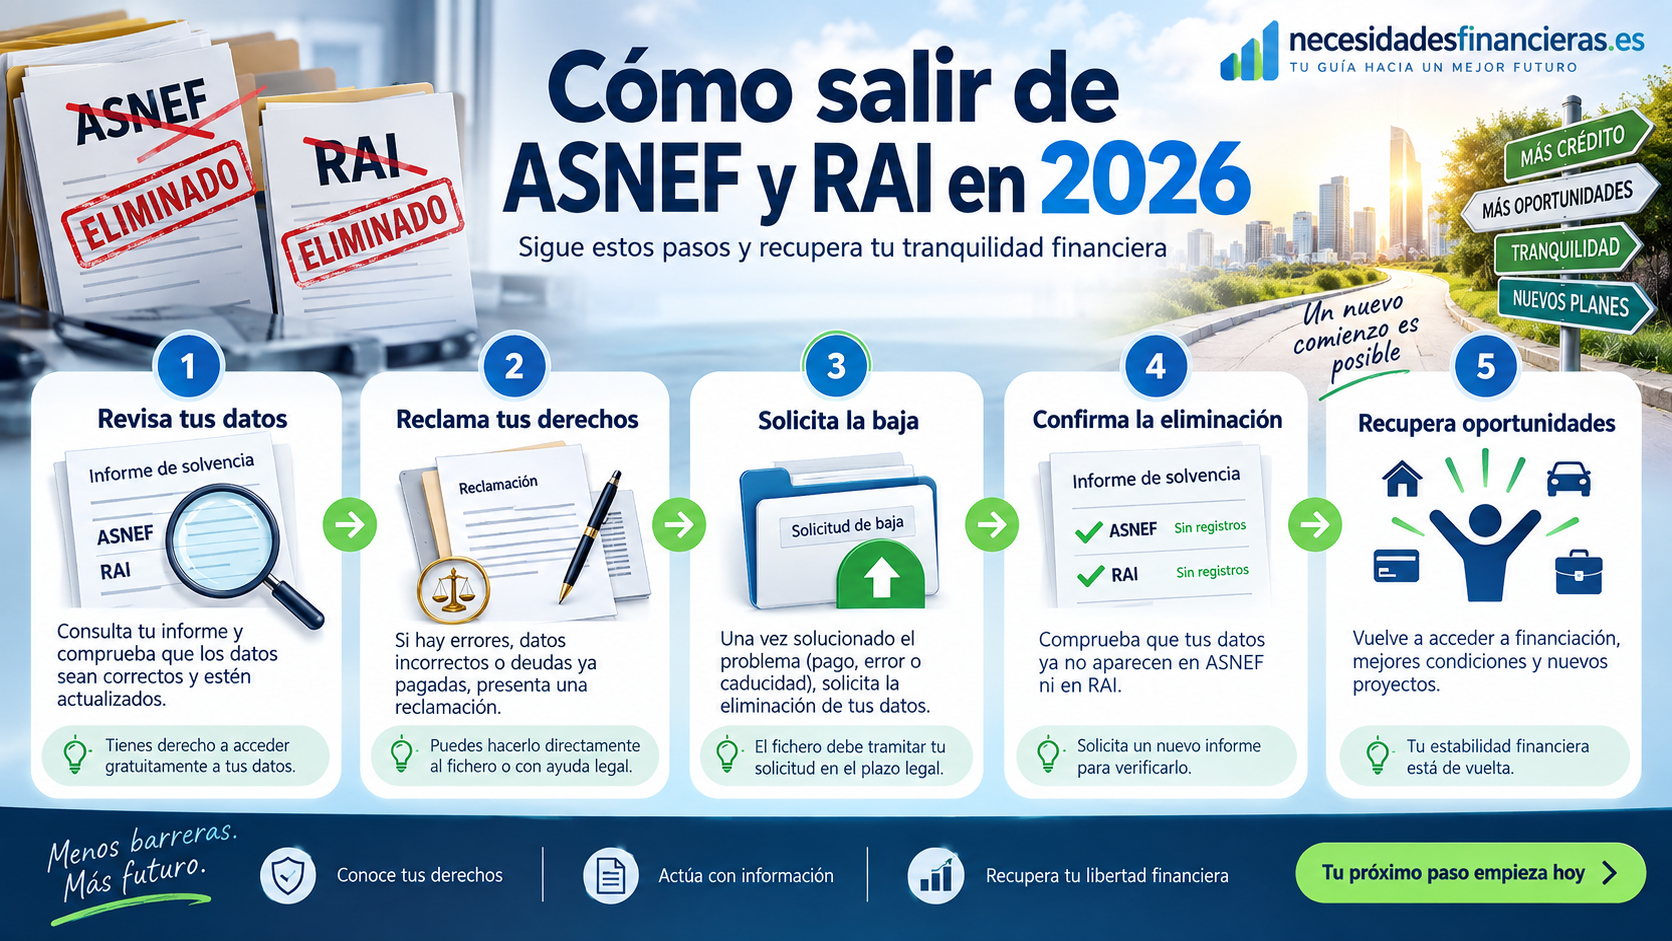
Manos a la obra: cómo comprobar y pedir tu salida paso a paso
Pide tu informe gratis
Antes de reclamar nada, necesitas saber exactamente qué datos tienen sobre ti, desde cuándo aparecen y por qué motivo, así que lo primero es solicitar ese informe directamente a Equifax, que es quien gestiona ASNEF, ya sea a través de su web, por correo postal o mediante un formulario, ejerciendo tu derecho de acceso.
Es gratuito y además tienes derecho a repetirlo una vez al año, así que no hay excusa para no hacerlo.
Mira bien en qué situación estás
Con el informe delante, toca identificar en qué caso te encuentras, porque el camino a seguir cambia bastante según el escenario.
- Si la deuda es correcta y sigue siendo exigible, puedes pagarla y pedir la baja de inmediato o intentar negociar directamente con quien te la reclama.
- Si ya la pagaste pero sigues apareciendo, el acreedor tenía la obligación de avisar al fichero y pedir tu eliminación, y si no lo hizo, puedes reclamarlo tú mismo aportando el justificante de pago.
- Si crees que la deuda es errónea, está en disputa o ya ha prescrito, puedes pedir la supresión amparándote en tus derechos de rectificación y supresión, y si simplemente ha pasado el plazo máximo legal, puedes exigir la baja, aunque técnicamente la deuda siga sin pagar.
Ahora sí, presenta tu solicitud de eliminación de datos
Toca dirigirte por escrito a la entidad que gestiona el fichero, en este caso Equifax para ASNEF, pidiendo que eliminen tus datos y adjuntando lo que respalde tu caso, ya sea el justificante de pago, tus alegaciones sobre la disputa o simplemente la referencia al tiempo que ha pasado.
Y si no contestan, ahí entra la AEPD
La entidad tiene 1 mes, ni uno más, para responder a tu solicitud. Si no lo hace o si su respuesta no te convence, el siguiente paso es presentar una reclamación ante la Agencia Española de Protección de Datos, que es quien vigila que se cumpla toda esta normativa (esto es gratuito y no necesitas abogado para hacerlo).
¿Y si la deuda es real y de verdad no puedes pagarla?
¿Qué pasa si la deuda existe, sigue vigente y simplemente no tienes con qué pagarla? Para esto está la Ley de Segunda Oportunidad, un mecanismo legal pensado para particulares y autónomos en situación de insolvencia, que permite cancelar total o parcialmente esas deudas a través de un procedimiento judicial.
Y hay algo de esta ley que me parece especialmente valioso, y es que, una vez el juez dicta el llamado Auto de Exoneración del Pasivo Insatisfecho, las deudas incluidas quedan canceladas legalmente, y es el propio juzgado quien ordena que se borren tus datos de los ficheros de morosidad, incluyendo ASNEF, RAI y BADEXCUG, además de la CIRBE.
O sea, no tienes que ir tú luego reclamando fichero por fichero, se hace de forma automática.
Desde la reforma de 2022, este procedimiento tiene una duración máxima de 18 meses, aunque en la práctica muchos casos se resuelven en ese mismo plazo o incluso antes, dependiendo de lo complicado que sea el expediente y del juzgado que lo lleve.
No es un trámite gratis ni tampoco inmediato, hace falta un administrador concursal y, casi siempre, asesoramiento legal especializado, aunque si no tienes recursos económicos suficientes existe la posibilidad de pedir asistencia jurídica gratuita.
Lo que ha cambiado en los últimos tiempos
En los últimos meses ha habido movimientos importantes en esta materia, y según diversas fuentes jurídicas especializadas, el más relevante tiene que ver con las deudas públicas.
Hasta hace poco, las deudas con Hacienda o con la Seguridad Social tenían un trato mucho más duro dentro de la Ley de Segunda Oportunidad, casi imposibles de cancelar del todo, pero según el Tribunal Supremo, en resoluciones recientes, no cabe excluir de forma absoluta a este tipo de créditos públicos de la exoneración inmediata, reforzando así una línea que ya se venía consolidando desde hace años.
Y lo interesante es que esto no se quedó en una sola sentencia aislada, sino que se ha ido reiterando, anulando incluso decisiones que habían negado la exoneración de deudas con la Seguridad Social por aplicar la norma de forma demasiado literal.
Como consecuencia de este giro, ahora es posible cancelar no solo el importe principal de la deuda con la Administración, sino también los intereses, los recargos y las sanciones que se hayan generado, algo que antes costaba muchísimo conseguir.
Y hay otro cambio que me parece justo mencionar: haber recibido una derivación de responsabilidad tributaria en los últimos 10 años ya no supone por sí solo un motivo automático para quedarte fuera del proceso, ahora cada caso se estudia de forma individual, lo que abre la puerta a mucha gente que antes quedaba descartada sin ni siquiera poder intentarlo.
Y esto tampoco es solo cosa de España, porque el contexto europeo va en la misma dirección, con resoluciones que refuerzan la idea de que estos mecanismos de segunda oportunidad deben aplicarse de forma amplia y favorable para el deudor de buena fe.
Estamos ante un momento especialmente favorable para quien lleva tiempo arrastrando una deuda pública que antes parecía imposible de quitarse de encima.
Reunifica tus deudas y sal de ASNEF
Los errores que más alargan tu salida de ASNEF
Hay uno que se repite muchísimo, y es pensar que con pagar la deuda ya está todo resuelto. El acreedor debe avisar al fichero, sí, pero en la práctica los retrasos son de lo más habitual, así que guarda siempre el justificante de pago y, si luego de unas semanas sigues apareciendo, reclama tú mismo sin esperar más.
Otro fallo típico es no comprobar en qué ficheros exactos estás, porque dar por hecho que ASNEF es el único registro te puede hacer pasar por alto otros como BADEXCUG, donde también podrías figurar sin saberlo.
También está el error de no guardar ninguna prueba documental, cartas, correos, justificantes, capturas de conversaciones, todo eso puede ser clave si el asunto termina en una reclamación ante la AEPD.
Muchos tampoco se paran a pensar que la deuda puede haber prescrito, y es que el simple paso del tiempo, sin que el acreedor haya reclamado por vía judicial, puede hacer que esa deuda deje de ser legalmente exigible, lo que tira por tierra el fundamento de tu inclusión en el fichero.
Por último, hay algo que casi nadie contempla, y es que si demuestras que te incluyeron sin cumplir los requisitos legales, en determinados casos puedes tener derecho a una compensación económica por el daño que eso le ha hecho a tu reputación crediticia.
Preguntas que suelen surgir sobre esto
¿Puedo pedir un préstamo mientras sigo en ASNEF y estoy resolviendo mi situación?
Sí, hay entidades que están especializadas en dar financiación a personas que están en ficheros de morosos, aunque suelen pedir condiciones más estrictas y tipos de interés más altos. Así que antes de meterte en algo así, compara bien y entiende qué te están pidiendo exactamente.
¿Estar en ASNEF me va a perseguir para siempre?
No. La ley limita el tiempo máximo que tus datos pueden estar ahí, y como has visto, hay varias vías para acelerar tu salida antes de que ese plazo se cumpla del todo.
¿Necesito un abogado para salir de ASNEF?
Para una reclamación normal de supresión de datos, no hace falta, puedes hacerlo tú mismo yendo directamente a Equifax y, si es necesario, luego a la AEPD.
Otra cosa muy distinta es la Ley de Segunda Oportunidad, que sí es un procedimiento judicial y ahí sí necesitas asesoramiento profesional y un administrador concursal.
¿Y si me incluyeron por una deuda que ni siquiera es mía?
Puede tratarse de una suplantación de identidad o simplemente de un error administrativo, y en ambos casos tienes derecho a pedir la anulación inmediata, además de poder reclamar una indemnización según cómo se hayan dado los perjuicios.
Lo mejor que puedes hacer es moverte cuanto antes
Aparecer en ASNEF o en el RAI no es una condena de por vida, aunque hay mucha gente que lo vive así durante años simplemente porque no sabe que existen estas herramientas.
La ley te da caminos concretos, desde pedir tu informe y eliminar tus datos, hasta mecanismos más profundos como la Ley de Segunda Oportunidad, y los cambios recientes en esta materia han hecho que ese camino sea todavía más accesible, sobre todo para quien arrastra deudas con la Administración.
Honestamente, el primer paso siempre es el mismo, da igual tu situación: pide tu informe, entiende bien por qué estás ahí, y a partir de eso elige la vía que mejor encaje contigo, ya sea pagar, reclamar, esperar a la prescripción o ir por la Segunda Oportunidad.
Cuanto antes te muevas, antes vas a poder volver a pedir un préstamo, una hipoteca o lo que necesites, sin que un fichero de morosidad se te ponga por delante.


